公的年金の仕組みや老後の受給額について関心が高まる中、国民年金に上乗せして将来の年金額を堅実に増やす方法として「付加年金」に注目が集まっています。毎月の保険料にわずかな金額をプラスするだけで、受給開始後わずか数年で元が取れると言われる非常にコストパフォーマンスの高い制度ですが、その具体的な申し込み方法や対象者条件については意外と知られていないのが実情です。
本記事では、日本年金機構の公式データや最新の実務に則り、付加年金の仕組みやメリット・デメリット、市区町村役場での具体的な手続き手順、そして「本当にお得なのか」という疑問について、専門的な視点からわかりやすく解説します。
国民年金の付加年金とは?月額400円で将来の受給額を増やす仕組み
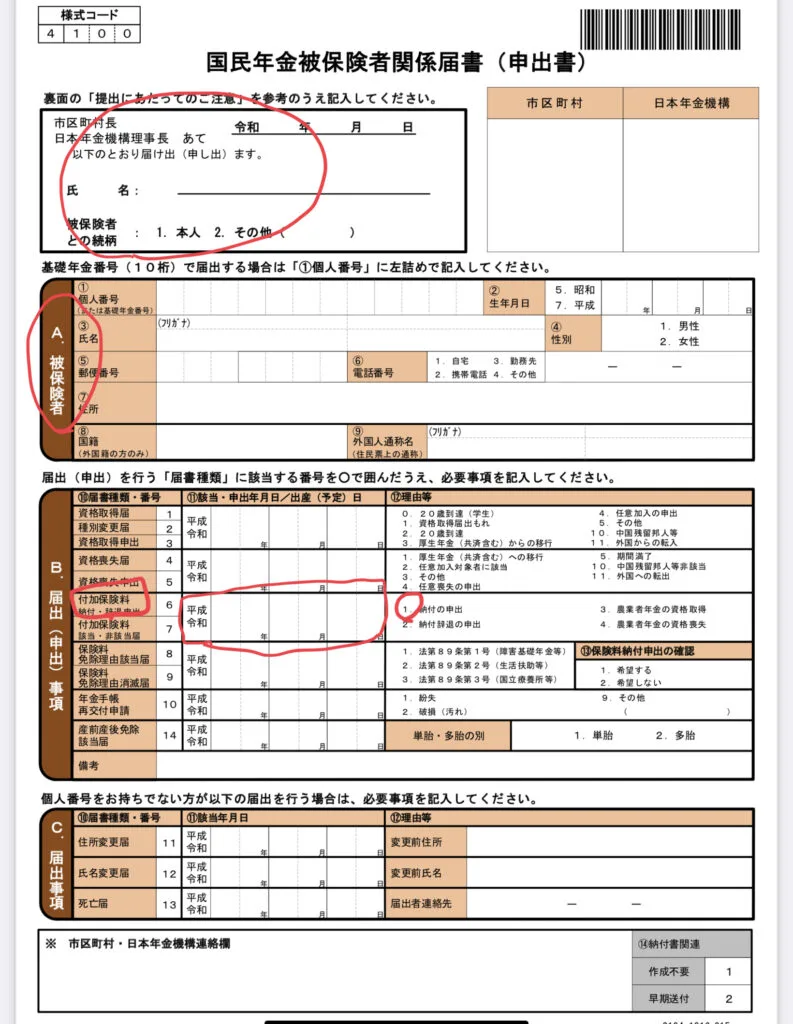
国民年金(第1号被保険者)に加入している人が、通常の定額保険料に加えて月額400円の「付加保険料」を納めることで、将来受け取る老齢基礎年金の金額を増やすことができる制度、それが付加年金です。日本年金機構の公式情報によると、自営業者やフリーランス、学生などの第1号被保険者、および会社を退職した後の任意加入被保険者が利用できるお得な選択肢となっています。
この仕組みの最大の特徴は、支払った保険料の総額に対して将来受け取れる年金額が生涯にわたって保証される点にあります。付加年金の受給額は「200円×付加保険料を納付した月数」というシンプルな計算式で算出されるため、何年受給し続けるかによってプラスの恩恵が雪だるま式に膨らんでいく構造になっています。物価スライドの対象外という特徴はあるものの、10年、20年と長く受給するほど実質的なリターンが大きくなるため、確実な老後資金の上乗せ手段として長年高く評価されています。
付加年金の申し込みはどこでできる?市区町村役場での具体的な手続き手順
「付加年金の申し込みはどこでできるのか」という疑問に対しては、お住まいの市区町村役場(または区役所・町村役場)の国民年金担当窓口が正式な受付窓口となります。日本年金機構の案内でも明記されている通り、郵送や電子申請ではなく、原則として役場の窓口に備え付けられている申出書を提出する流れが一般的です。
具体的な手続き手順は以下の通りです。最初に、本人確認書類(マイナンバーカードや運転免許証など)と年金手帳または基礎年金番号通知書を持参し、役場の国民年金窓口へ赴きます。窓口で「国民年金付加保険料納付申出書」を受け取り、必要事項を記入して提出します。手続きが完了すると、原則として申出を行った月(または日本年金機構が受理したタイミング)から付加保険料の納付が開始されます。過去に遡っての加入は原則として認められていないため、「始めたい」と思ったタイミングで速やかに手続きを行うことが賢明です。
【比較表】付加年金のメリット・デメリットと元が取れる期間の真実
付加年金制度を導入するにあたり、メリットだけでなくデメリットや損益分岐点を正しく把握しておくことが重要です。以下の比較表に、制度の全体像を整理しました。
| 項目 | 内容・詳細 | 備考・留意点 |
|---|---|---|
| 対象者 | 国民年金第1号被保険者、任意加入被保険者 | 厚生年金加入者(会社員・公務員)や第3号被保険者は対象外 |
| 掛金(保険料) | 月額 400円(定額保険料にプラス) | 国民年金保険料と合算して納付 |
| 将来の受給額 | 200円 × 付加保険料納付月数(年間) | 一生涯にわたり毎年支給される |
| 元が取れる期間 | 受給開始からわずか 約2年 | 2年間受給すれば支払った元金が完全に回収可能 |
| 主なメリット | 驚異的な費用対効果、生涯受給による安心感 | 長く生きるほどトータルの利益が増大 |
| 主なデメリット | 物価スライド(インフレ調整)がない固定額 | 長期間の激しいインフレ下では実質価値が目減りするリスク |
表からもわかる通り、付加保険料として月額400円(年間4,800円)を納めると、1年間で2,400円×12ヶ月=28,800円が毎年上乗せされて老齢基礎年金に加算されます。つまり、2年間受給すれば合計で約57,600円を受け取れるため、4,800円×2年=9,600円の拠出に対して軽く元が取れてしまう計算になります。3年目以降に受け取る年金額はすべて純粋な利益となるため、極めて高いコストパフォーマンスを誇ります。
付加年金が向いている人とおすすめできない人の判断基準
非常に魅力的な付加年金制度ですが、すべての自営業者やフリーランスに無条件で最適であるとは限りません。自身のライフプランや財務状況に照らし合わせて、向いている人とそうでない人を見極める必要があります。
最初に、国民年金保険料を未納なくしっかりと納め続けることができる基盤があり、少しでも確実に老後の受給額を手厚くしたいと考えている人には最適な選択肢です。特に、国民年金基金やiDeCo(個人型確定拠出年金)など他の制度と併用することも可能であるため(※付加年金と国民年金基金はどちらか一方しか加入できないルールがありますが、iDeCoとの併用は月額上限の範囲内で可能)、ベースの積立としてローリスクで運用したい人に向いています。
一方で、国民年金保険料自体の免除制度や納付猶予制度を利用している人は付加保険料を納付することができません。また、将来の強烈なインフレ局面において年金額が固定額であることによる目減りを極度に懸念する場合や、そもそも第1号被保険者としての期間がごく短期間にとどまる見込みである場合は、メリットが限定的になる点を理解しておく必要があります。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員や公務員でも付加年金に申し込むことはできますか?
A1:いいえ、会社員や公務員(厚生年金加入者)およびその被扶養配偶者(第3号被保険者)は対象外です。加入できるのは国民年金の第1号被保険者および任意加入被保険者に限られます。
Q2:過去の期間に遡って付加保険料を納めることはできますか?
A2:原則として、過去に遡って付加保険料を納付することはできません。付加保険料の納付は、市区町村役場に申し出た月からのスタートとなります。
Q3:iDeCoや国民年金基金と同時に利用することはできますか?
A3:iDeCoとの併用は可能です。ただし、国民年金基金とは制度上同時に加入することができないため、どちらか一方を選択する必要があります。
国民年金の付加年金は、月額400円という非常に少額の負担からスタートでき、わずか2年受給すれば元が取れるという極めて合理的かつ強力な上乗せ制度です。市区町村役場での手続きも比較的シンプルであり、第1号被保険者であれば見逃せない選択肢と言えます。
ご自身の将来のライフプランや受給期間の見込みを冷静に見極め、確実な老後資金の底上げを図るための有効な一手として、ぜひ今回の手続き手順やメリット・デメリットを参考に検討してみてください。