2026年現在、定年退職を迎える世代や節目を控えた方々にとって避けて通れないのが公的年金の受給手続きです。日本年金機構の公式発表や実務上の案内によると、老齢年金を受け取るためには本人が自ら請求手続きを行う必要があり、何もしなければ自動的に振り込まれることはありません。特に65歳を迎えるにあたって自宅に郵送されてくる事前送付用の書類は、専門用語や細かい記入欄が多く、どこに何をどう書けばよいのか戸惑う声が絶えません。
本記事では、日本年金機構からの通知を基に、年金請求書の正しい書き方から必要書類、提出期限、さらには受取開始時期の選択や繰下げ申請における注意点まで、分かりやすい7つの手順に沿って徹底的に解説します。5年の時効という重要なリミットも踏まえ、不備なくスムーズに手続きを完了させるための決定版ガイドとしてお役立てください。
1. 日本年金機構から届く「年金請求書(事前送付用)」の基礎知識と全体像
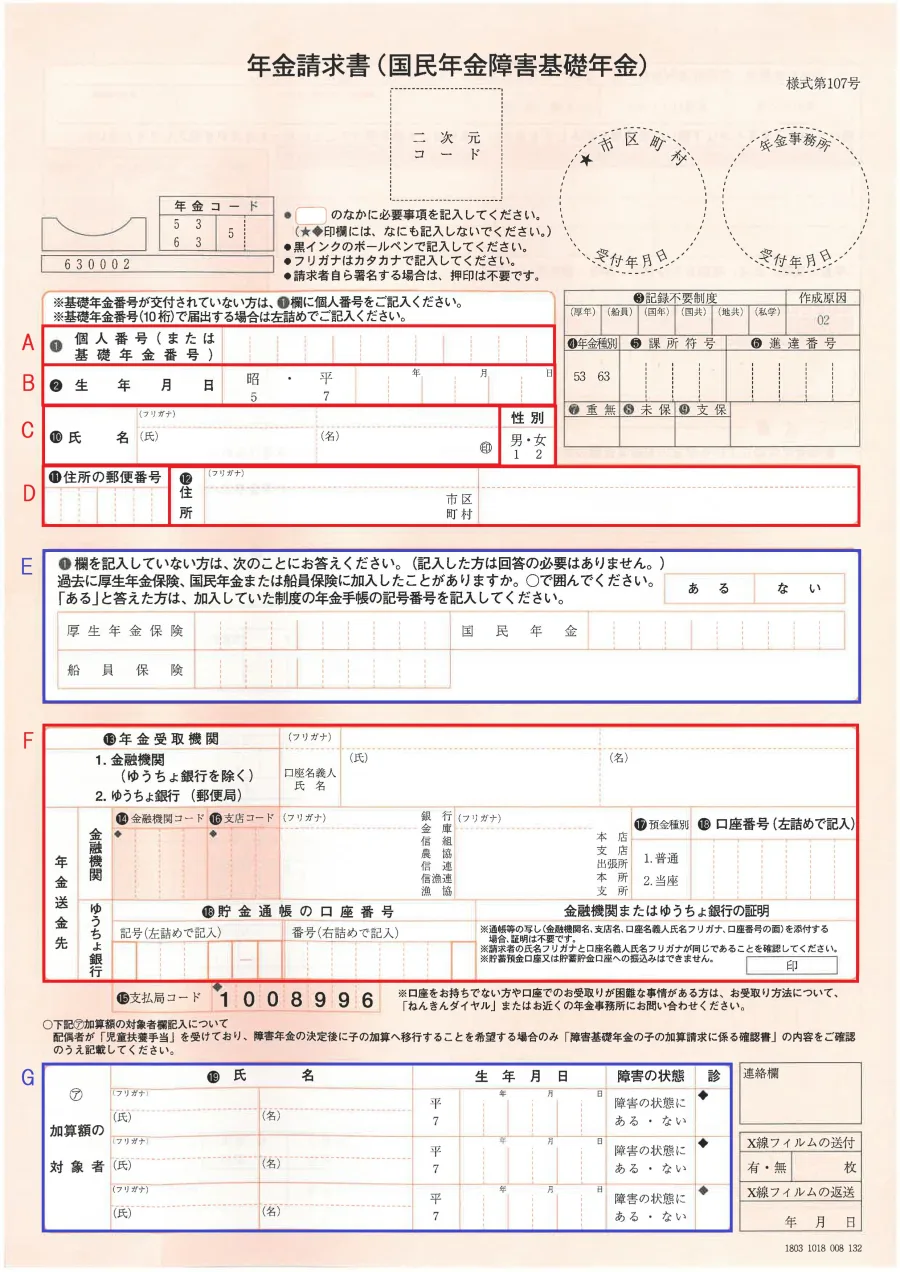
公的年金を受け取るための大前提として、年金は受給資格期間(10年以上)を満たしている方が自ら請求を行わなければ支給されない仕組みになっています。日本年金機構では、老齢年金を受け取ることのできる方に対して、対象年齢に達する時期に合わせて「年金請求書(事前送付用)」をご本人あてに郵送しています。この書類は、基礎年金番号やこれまでの加入記録があらかじめ印字されているため、ゼロから白紙の用紙に記入するよりも負担が軽減されているのが特徴です。
ただし、事前に印字されている内容に誤りがないかを確認しつつ、金融機関の口座情報や雇用保険の受給状況など、自身で正確に記入・証明を受けなければならない項目も多数存在します。特に、65歳到達時点ですぐに年金を受け取るのか、あるいは将来に向けて受給を遅らせる「繰下げ申請」を選択するのかによって、記入すべき箇所や必要な追加書類が大きく変わってきます。まずは手元に届いた封ケットの中身をすべて取り出し、同封されている案内文に目を通して全体像を把握することが最初のステップとなります。
2. 出せるのはいつから?提出のタイミングと5年の時効に関する注意点
年金請求書を提出できる時期には厳格な法律上のルールが定められています。結論から言うと、老齢年金の請求書を提出できるのは、原則として65歳の誕生日の前日以降となります。この日より前に年金事務所の窓口へ持参したり郵送したりしても、原則として受理されないか差し戻しになってしまうため注意が必要です。早く準備を整えておくことは大切ですが、提出のタイミングを早まりすぎないようカレンダーを確認しておきましょう。
また、実務上見落としがちな重大なポイントとして「時効」の存在があります。老齢年金を受給する権利(受給権)は、その権利が発生した日(原則として65歳になった月の翌月分から)から5年が経過すると時効により消滅してしまいます。つまり、65歳を過ぎてから何年も請求手続きを放置していると、本来受け取れたはずの過去の年金が1円も受け取れなくなる恐れがあります。退職や忙しさにかまけて手続きを先延ばしにせず、受給資格年齢に達した段階ですみやかに進めることが賢明です。
3. 【解説】年金請求書の正しい書き方と7つの手順
実際の記入作業をスムーズに進めるため、事前送付用書類を用いた具体的な進め方を7つのステップに分けて解説します。各項目を順序立ててクリアしていくことで、記入漏れや不備を防ぐことができます。
| 手順 | プロセス・項目 | 主な作業内容・留意点 |
|---|---|---|
| ステップ1 | 到着の確認と事前準備 | 65歳になる3カ月前に届く封筒を開封し、印字内容(氏名、生年月日、加入記録など)に誤りがないか確認する。 |
| ステップ2 | 基礎情報・個人情報の確認 | 住所、氏名、電話番号などの基本情報に変化がないか点検し、必要に応じて最新の情報を正確に反映させる。 |
| ステップ3 | 受取口座の指定と金融機関証明 | 年金を受け取る本人名義の預貯金口座を記入する。金融機関による証明または通帳のコピーなど指定の確認方法に従う。 |
| ステップ4 | 受取開始時期の選択と繰下げ欄 | 2ページ目の「2.受取開始時期の選択(支給繰下げ申請書)」欄を確認。65歳受給か、繰下げを希望するかを明確に記入する。 |
| ステップ5 | 添付書類の収集・準備 | 住民票の写しやマイナンバー関係書類、雇用保険の受給に関する証明書など、自身の状況に応じた必要書類を揃える。 |
| ステップ6 | 最終チェックと提出方法の決定 | 記入漏れ、押印漏れ(必要な場合)、必要書類の同封漏れがないかを総点検し、年金事務所への窓口持参か郵送かを選択する。 |
| ステップ7 | 年金事務所または街角の年金相談センターへ提出 | 誕生日前日以降に、管轄の年金事務所へ提出し、受理されたら控えを大切に保管する。 |
上記のステップの中でも特に重要なのが、2ページ目に用意されている「2.受取開始時期の選択(支給繰下げ申請書)」欄の扱いです。ここを適切に記入・選択することで、「老齢年金の受取方法確認書」や「老齢基礎年金・老齢厚生年金 支給繰下げ申出書(様式第103-1号)」の添付や別途の手続きがスムーズに連動します。自身のライフプランや就労状況に合わせた最適な選択肢を吟味して書き込みましょう。
4. 老齢基礎年金と老齢厚生年金の仕組み、および受取開始時期の選択・繰下げの注意点
日本の公的年金制度は、すべての人が加入する「老齢基礎年金(国民年金)」と、会社員や公務員などが上乗せして加入する「老齢厚生年金」の2階建て構造になっています。65歳を迎えるにあたって届く請求書では、これら両方の受給を一括して手続きすることになります。ここで多くの受給者が直面するのが、原則通りの65歳から受け取り始めるか、あるいは受取を遅らせて将来の受給額を増やす「支給繰下げ」を選択するのかという大きな判断です。
受給を65歳より後に遅らせる(繰下げる)場合、1カ月遅らせるごとに年金額が一定割合(月0.7%、最大で75%増額:5年間遅らせた場合)増加するという大きなメリットがあります。一方で、繰下げ期間中は年金を受け取れないため、その間の生活費の確保や、税金・社会保険料の負担とのバランスを慎重にシミュレーションする必要があります。事前送付用書類の選択欄で安易に決めてしまうのではなく、自身の健康状態や資産状況、退職後の収入見込みを総合的に見据えて決定することが不可欠です。
5. 提出時に絶対に忘れてはならない必要書類と添付ファイルの全貌
年金請求書を提出する際には、請求書本体だけでなく、各種の添付書類を漏れなく揃える必要があります。不足書類があると審査が大幅に遅れ、初回振込日に間に合わない原因となりますので細心の注意が必要です。基本的にはマイナンバー(個人番号)を記載することで省略できる書類もありますが、個々の加入状況によって求められる証明書が異なります。
代表的な必要書類としては、本人の本人確認書類(マイナンバーカードや運転免許証など)、受取口座を確認するための通帳やキャッシュカードのコピー、そして住民票の写しや戸籍謄本などがあります。また、会社員として長く勤務していた方や、特別支給の老齢厚生年金を受け取る世代、雇用保険の基本手当(失業保険)を受給中で受給調整が行われる方の場合などは、雇用保険受給資格者証や特定の証明書が追加で必要になるケースがあります。事前に自身の状況を確認し、余裕をもって準備を進めることが確実な手続きへの近道です。
6. 窓口提出と郵送の選び方、および提出後のプロセスと初回振込までの流れ
必要書類と請求書の記入が完了したら、いよいよ提出フェーズに入ります。提出方法には、管轄の年金事務所や「街角の年金相談センター」の窓口に直接持参する方法と、日本年金機構宛てに郵送する方法の2通りが存在します。窓口に持参するメリットは、職員がその場で書類の不備や記入漏れをチェックしてくれるため、後日の差し戻しリスクを最小限に抑えられる点です。一方、郵送の場合は窓口に出向く手間が省けますが、簡易書留や特定記録郵便など追跡可能な方法を利用し、万が一の紛失を防ぐ配慮が大切です。
提出が無事に受理されると、日本年金機構での審査期間を経て、数カ月後に「年金証書」および「年金決定通知書」が自宅に届きます。この通知書には、いつからいくらの年金が支給されるのかが詳細に記載されており、記載された指定口座へ定期的に振り込まれるようになります。最初の年金が振り込まれるまでには、請求書の提出から通常でおよそ1カ月半から2カ月程度かかりますので、当面の生活費のやり繰りについても計画的に備えておくことが大切です。
【年金請求書書き方】に関するよくある質問(FAQ)
Q1:65歳になる誕生日の前に年金請求書を記入・準備しても大丈夫ですか?
A1:はい、事前の記入や必要書類の収集、金融機関の確認などは誕生日前であっても自由に進めておくことができます。ただし、日本年金機構へ実際に提出できるのは原則として65歳の誕生日の前日以降となりますので、早すぎる提出による差し戻しにはご注意ください。
Q2:特別支給の老齢厚生年金を受け取っていましたが、65歳になったら改めて手続きが必要ですか?
A2:はい、特別支給の老齢厚生年金の受給期間が終了し、本来の老齢年金(老齢基礎年金および老齢厚生年金)の受給権が発生する65歳になる際にも、改めて「年金請求書(事前送付用)」の提出が必要となります。自動的に切り替わるわけではないため注意してください。
Q3:繰下げ申請を一度選んだあとで、やっぱり65歳から受給したに変更することはできますか?
A3:年金請求書の提出時に繰下げを選択した場合であっても、後から気が変わった場合の取り扱いや、5年以内であれば遡って受給できる仕組みなどについては一定の条件があります。ただし、手続きやタイミングによって複雑になるため、原則として最初の選択段階で慎重に決断することをおすすめします。
ここまで、年金請求書の書き方から必要書類の揃え方、提出時期や受取開始時期の選択に至るまで、実務的なポイントを詳細に解説してきました。公的年金は老後の生活基盤を支える極めて重要なセーフティネットであり、その入り口となる請求手続きを正確にクリアすることは、安定したセカンドライフを送るための最初の関門です。
最後に、失敗しないための判断基準として「期限(5年の時効)」、「提出可能日(65歳誕生日の前日以降)」、そして「自身のキャッシュフローに合わせた受取時期の選択」の3点を常に意識してください。不明な点があれば一人で悩最初に、管轄の年金事務所や専門窓口に早めに相談し、確実かつスムーズに手続きを完了させましょう。