2015年1月15日、世界の金融市場に文字通りの激震が走りました。スイス国立銀行(中央銀行)が突如として発表した「ユーロ・スイスフランの最低為替レート(上限)の撤廃」は、わずか数分間で数千pips(ポイント)もの歴史的暴騰を引き起こし、国内外のFXトレーダーや大手金融機関に甚大な被害をもたらしました。いわゆる「スイスフランショック」と呼ばれるこの大暴落・大混乱は、現代の外国為替取引における流動性リスクやレバレッジの危険性を語る上で、今なお最大の教訓とされています。
本記事では、スイス国立銀行がなぜこの決断を下したのか、その背景にある構造的な原因から、市場をパニックに陥れたロスカット連鎖のメカニズム、そして現在のトレードシーンに活かすべきリスク管理の教訓までを解説します。
スイスフランショックとは何か?2015年1月15日に何が起きたのか
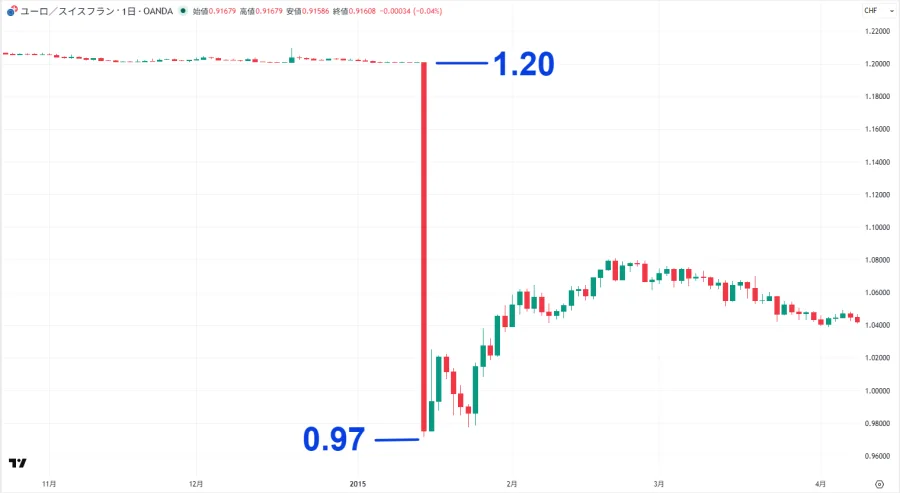
スイスフランショックとは、2015年1月15日の欧州時間(日本時間夕方頃)、スイス国立銀行(SNB)が突如として「1ユーロ=1.20スイスフラン」としていた為替介入の下限政策(上限防衛策)を即座に廃止したことに端を発する、歴史的な大相場変動のことです。
当時、スイスフランは安全資産として買われやすく、ユーロに対してフラン高が進行していました。スイスの輸出産業や経済を守るため、スイス国立銀行は2011年から「1ユーロ=1.20スイスフラン以下には絶対にフラン高にさせない」という防衛線を張っていました。無制限のユーロ買い・フラン売り介入を行うという中央銀行の強い姿勢を信じ、多くの市場参加者が「1.20を下回ることはない」という前提のもとでユーロ・フランの買いポジションやフラン売りポジションを保有していました。
しかし、欧州中央銀行(ECB)の大規模な量的緩和観測が強まる中、スイス国立銀行がその防衛を維持し続けることは財政的・構造的に限界を迎えていました。市場の予想を完全に裏切る形で電撃的に発表された政策撤廃により、ユーロ・フランは一時30%以上も暴落し、数分間で1ユーロ=0.85フラン近辺まで急騰する場面も見られました。この急激な値動きこそが、のちに「スイスフランショック」と呼ばれる未曾有のパニックです。
スイス国立銀行の決断:上限撤廃に至った背景と真の原因
なぜスイス国立銀行は、市場にこれほどまでの激震をもたらす政策変更を予告なしに行ったのでしょうか。その背景には、欧州全体の金融政策の歪みとスイス経済が抱える構造的なジレンマがありました。
第一の理由は、欧州中央銀行(ECB)による追加緩和への警戒感です。当時、ユーロ圏の景気低迷を受け、ECBが本格的な国債買い入れ(量的緩和)に踏み切る観測が強まっていました。もしECBが大規模なユーロ安・金融緩和を行えば、スイス国立銀行が「1.20」の防衛ラインを死守するためには、市場に膨大な量のスイスフランを際限なく供給し続けなければなりません。それはスイス国内のインフレや外貨準備の肥大化を招くため、中央銀行のバランスシートを極限まで圧迫するリスクがありました。
第二の理由は、事前の市場との「思惑の乖離」です。スイス国立銀行の総裁は政策変更の直前まで「最低為替レートの維持は金融政策の要である」と強調し続け、市場参加者を安心させていました。そのため2015年のスイスフランショックの原因と市場への衝撃、FXトレーダーへの教訓
2015年1月15日、世界の金融市場に衝撃を与えた歴史的事件「スイスフランショック」は、現代の為替取引やリスク管理のあり方を語る上で決して忘れてはならない最大の教訓の一つです。スイス国立銀行(中央銀行)による突然の政策変更が引き金となり、わずか数分間で数千pips(ピップス)もの歴史的暴騰を記録。多くの個人投資家がロスカットの連鎖によって多額の損失を被り、中には自己資金以上の借金(追証・破産)を抱える事態に発展しました。
本記事では、なぜこの大暴騰が起きたのかその背景や構造的な原因を解説し、市場への影響、ロスカットメカニズムの闇、そして現代のトレードにおける実践的な教訓を分かりやすく紐解いていきます。
スイスフランショックとは何か?2015年1月15日に起きた歴史的激震の全貌
スイスフランショックとは、2015年1月15日の欧州時間帯に発生した、スイスフラン(CHF)の歴史的な歴史的暴騰劇のことです。当時、スイス国立銀行(SNB)は欧州債務危機などに伴うユーロ安・フラン高を防ぐため、2011年以来「1ユーロ=1.20フラン」という下限レートを設定し、無制限の介入を行うことでフランの価値を抑え込んでいました。
しかし、ユーロ圏の景気低迷や欧州中央銀行(ECB)の大規模な量的緩和観測が強まる中、スイス国立銀行はその防衛を維持し続けることが困難になると判断。事前の市場への明確な予告や警告を一切行わないまま、突如としてこの上限(ペッグ制)の撤廃を発表しました。この電撃的な政策変更により、市場は一方向に猛烈な買い注文が殺到し、ユーロ/スイスフランは数分間で20%以上、一部のクロス円では30円近くも急騰するなど、為替の歴史上類を見ない異常事態に発展したのです。
スイスフランショックを引き起こした2つの主要な原因
この未曾有のショックがなぜ発生したのか、その背景にはマクロ経済的な政策の限界と、外国為替市場特有の構造的な要因が存在しています。ここでは、スイス国立銀行の決断と市場のメカニズムに焦点を当てて原因を整理します。
第一の原因は、スイス国立銀行(SNB)による上限撤廃の電撃発表です。欧州中央銀行(ECB)が導入を予定していた大規模な金融緩和策に対抗するため、スイス中央銀行が防衛ラインを守り続けるには無限に近いフラン売り・ユーロ買い介入を行う必要がありました。しかし、これによりスイスのバランスシートは肥大化し、将来的なインフレリスクや資産バブルの懸念が高まったため、突如として政策の舵を切らざるを得なかったとされています。
第二の原因は、市場における流動性の極端な低下とポジションの偏りです。長期間にわたり「1.20フランを下回ることはない」という中央銀行の強力なコミットメントを信じた多くの市場参加者が、ユーロ買い・スイスフラン売りのポジションを積み上げていました。上限撤廃の瞬間、売り手が市場から一斉に消え去り、買い手のみが殺到したことで板(オーダーブック)が完全に空白となり、価格が連続性を失って跳ね上がる事態を招きました。
| 項目 | ショック発生前(防衛期) | ショック発生時(2015年1月15日) | 市場への影響 |
|---|---|---|---|
| 政策スタンス | 1ユーロ=1.20フランの下限を死守 | 上限・下限の設定を突如全廃 | 中央銀行への信頼低下と予測不能な乱高下 |
| 市場の流動性 | 潤沢(多くの参加者が売買) | 極端な枯渇(買い手不在・スプレッド拡大) | 注文が約定せず、スリッページが数十円単位に拡大 |
| ポジション | ユーロ買い・スイスフラン売りが過密 | ロスカット(損切り)の逆指値が連鎖 | 強制ロスカット機能が麻痺し、口座残高がマイナスに |
ロスカットの連鎖とFX市場における破産者の続出メカニズム
スイスフランショックが個人の投資家に絶望的な被害をもたらした最大の理由は、「ロスカットの連鎖」と「スリッページ(価格の滑り)」の致命的な組み合わせにありました。
多くの個人投資家や証券会社は、相場が急変した際に自動で損切りを行う「ロスカット注文」を設定していました。しかし、スイスフランが数秒間で数千pips跳ね上がったため、証券会社のシステムが処理しきれないほどの膨大な注文が一瞬に集中しました。その結果、本来想定していた価格(レート)で損切りが約定せず、何十円も離れた不利な価格で強制決済(スリッページ)される事態が発生しました。
これによって証拠金口座の残高が底をついただけでなく、口座資金を大きく上回るマイナス残高(借金)を抱える個人投資家が続出。日本のFX会社でも、顧客のマイナス分(未収金)をカバーしきれずに経営危機に陥る会社や、一時的なサービス停止に追い込まれる会社が相次ぎました。海外FXブローカーの中には、ゼロカットシステムを採用していたために顧客の借金肩代わりで破綻した事業者も存在し、リスク管理の甘さが浮き彫りとなりました。
金融市場・トレード実務への長期的な影響
スイスフランショックは、それまでのFX業界の常識を根底から覆し、現在のトレード環境やリスク管理の基準を大きく変えました。
最初に、為替ブローカー各社はレバレッジの引き下げや、証拠金維持率の基準厳格化を急ピッチで進めました。また、極端な相場変動時にトレーダーの資産を守るための「ゼロカットシステム(追証なし)」の重要性が再認識され、多くの海外FX業者で標準機能として普及する契機となりました。
加えて、中央銀行の政策はいついかなる時も「絶対」ではなく、突如として方針転換し得るという地政学的・マクロ経済的な「テールリスク」が強く意識されるようになりました。経済指標の発表直前や、流動性が薄い時間帯におけるポジション保有のリスク管理が、すべてのトレーダーにとっての必須教訓となったのです。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックはなぜ予兆なしに起きたのですか?
A1:スイス国立銀行(SNB)が事前に情報を漏らすと、投機筋による大規模な投機的売買が集中し、かえって市場の混乱や介入コストの増大を招くため、完全に極秘裏に政策変更の準備が進められたためです。
Q2:個人投資家が借金を背負うことになったのはなぜですか?
A2:相場のあまりの急騰により買い手が存在せず、証券会社のシステムがロスカット注文を希望通りの価格で執行できなかったためです。預けた証拠金以上の損失(マイナス残高)が発生し、追証の支払い義務が生じました。
Q3:現在のFXトレードにおいて、どのような対策が有効ですか?
A3:主要な経済指標発表前にはポジションを整理すること、過度なレバレッジを避けて余裕を持った証拠金管理を行うこと、そして万が一の急変時に口座残高以上のマイナスを防ぐ「ゼロカット対応の口座」を選ぶことが重要です。
2015年に起きたスイスフランショックは、どれほど安定して見える相場であっても、中央銀行の政策変更や流動性の急低下によって一瞬にして破滅的な状況に変わり得ることを証明しました。
「中央銀行が言っているから絶対に大丈夫」という思い込みや、レバレッジを限界までかけたハイリスクな取引は、いつか訪れる想定外のブラックスワン(黒い白鳥)イベントによってすべての資産を失うリスクを孕んでいます。これからのトレードにおいては、常に最悪のシナリオを想定した資金管理と、徹底したリスクヘッジの姿勢を持つことが何よりも重要です。