2026年現在、ライフスタイルの多様化が進む中で「独身に生命保険は本当に必要なのか?」という疑問は、多くの単身者が直面する永遠のテーマとなっています。世帯を持たない単身者の場合、残された家族の生活費を補償する必要性が低いため、原則として死亡保障の必要性は低いとされてきました。しかし、医療費の自己負担や突然の就業不能リスク、さらには将来の葬儀代といった現実的な問題に直面したとき、本当に保険が一切不要と言い切れるでしょうか。
本記事では、単身者が生命保険に加入すべき具体的なケースや、死亡保障・医療保障の適切な選び方、必要な保険金額の目安を解説します。自身の貯蓄額やライフプランとのバランスを取りながら、賢く保険を見直すためのポイントを網羅的にお届けします。
独身者に生命保険は本当に必要?「いらない」と言われる理由の本質
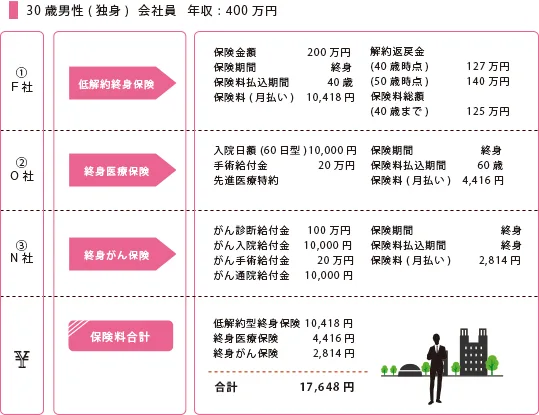
「独身に生命保険はいらない」という意見は、主に保障の対象となる「扶養家族の有無」を基準に導き出されています。一般的な生命保険(特に死亡保険)は、働き手を失った遺族が路頭に迷わないための生活保障としての役割が大きいため、配偶者や子供がいない単身者の場合、万が一の際に経済的困窮に陥る遺族が存在しません。
そのため、独身者が高額な死亡保障に加入することは、毎月の固定費である保険料を無駄に支払い続けることになりかねないという指摘がなされています。特に社会人なりたての20代や、ある程度の資産を築いた40代以降においては、死亡保険の優先順位は自然と低下する傾向にあります。しかし、この「いらない」という一般論をそのまま全ての単身者に当てはめることは早計であり、個人の貯蓄状況やライフスタイルに応じた精査が不可欠です。
単身者が生命保険・医療保険への加入を検討すべき「4つのケース」
原則として不要論が優勢な独身の保険ですが、特定の状況下においては加入が合理的な選択肢となります。具体的にどのようなケースで生命保険や医療保険が必要とされるのか、その基準を整理します。
第一に挙げられるのは、貯蓄がまだ十分に蓄えられていない若年層や一人暮らしの初期段階です。社会人経験が浅く、突然の高額な医療費や入院費に対応できる預貯金がない場合、民間の医療保険がセーフティネットの役割を果たします。第二に、両親などの身内を経済的に支えているケースです。法的な扶養家族でなくとも、実家の親に生活費の一部を仕送りしている場合などは、万が一の際の葬儀費用や当面の生活費を確保する死亡保障の意味合いが生じてきます。
第三に、自営業やフリーランスとして働く単身者です。会社員とは異なり、国民健康保険には手厚い傷病手当金制度が存在しないため、病気やケガで働けなくなった際の収入減がダイレクトに生活を直撃します。この領域では、就業不能保険や所得補償保険の重要性が高まります。第四に、将来的なお墓の購入や葬儀費用など、自分自身の終活にまつわる費用を確実に残しておきたいという強い意志がある場合です。
【比較表】独身のライフステージ別・必要保障額とおすすめの保険タイプ
単身者が直面するリスクや必要な保障は、年代や貯蓄額によって大きく変動します。以下の比較表をもとに、自身の現状に最適な保障のあり方を確認してみましょう。
| ライフステージ・属性 | 主なリスクと懸念点 | 推奨される保険のタイプ | 必要な保険金額・備えの目安 |
|---|---|---|---|
| 20代・単身(貯蓄少) | 突発的な入院・手術、医療費の自己負担 | 終身医療保険(または定期医療保険) | 入院給付金日額5,000円〜10,000円程度 |
| 30代・会社員(貯蓄中位) | 大病による一時的な休職、医療費の負担 | 医療保険、三大疾病一時金保険 | 一時金50万円〜100万円、貯蓄とのバランス重視 |
| フリーランス・個人事業主 | 傷病による完全な就業不能・収入途絶リスク | 就業不能保険(所得補償)、医療保険 | 毎月の生活費をカバーする給付金(例:月額10〜15万円) |
| 40代以降・貯蓄十分 | 老後資金の形成、最低限の葬儀・整理費用 | 掛け捨ての死亡保険(最小限)または不要 | 葬儀代程度(約100万円〜200万円) |
死亡保険の金額設定と、医療保険・就業不能保険の選び方
実際に保険を選択する際には、補金額の算出根拠を誤らないことが極めて重要です。死亡保険の金額を決める際、独身者が意識すべきなのは「遺族の生活費」ではなく、自身の「葬儀費用および死後整理資金」です。一般的なお葬式や諸手続きにかかる費用を逆算すると、おおむね100万円から最大でも300万円程度が妥当なラインとなります。
一方、医療保険を選ぶ際は、日本の公的医療保険制度である「高額療養費制度」を十分に理解しておく必要があります。医療費がどれほど高額になっても、所得に応じた自己負担限度額を超えた分は払い戻されるため、貯蓄が数百万あるのであれば高額な医療特約は不要となります。ただし、差額ベッド代や先進医療の技術料、入院中の食事代などは公的保険の対象外となるため、それらの実費をカバーする目的でシンプルな医療保険を検討するのは合理的な判断です。
加えて、近年注目を集めている就業不能保険については、万が一働けなくなった場合の生活費から、公的な障害年金や会社の有給休暇・傷病手当金を差し引いた不足分をシミュレーションして加入額を決定するのがプロの視点といえます。
単身者が陥りがちな保険見直しの失敗と、貯蓄とのバランス戦略
保険の見直しを行う際、多くの人が陥りがちな罠が「なんとなく不安だから」という理由で不要な特約を付帯してしまうことです。テレビCMや知人の口コミに影響され、特約てんこ盛りの終身保険に加入してしまうと、毎月の固定費が家計を圧迫し、本来最も必要とされる「現金貯蓄」のスピードを鈍らせる結果を招きます。
ファイナンシャルプランニングの観点から最も健全とされるのは、「まず生活防衛資金として生活費の3〜6ヶ月分を預貯金で確保し、その上で不足するリスクを保険で埋める」というアプローチです。保険はあくまで「確率が低いが起きたときの経済的ダメージが大きいリスク」に対してのみ掛け捨てで備えるのが鉄則であり、日常的な細かな出費に備えるものではありません。定期的な棚卸しを行い、自身の資産が増えるにつれて保険をスリム化・解約していく柔軟性が大切です。
【独身生命保険】に関するよくある質問(FAQ)
Q1:独身で一人暮らしをしていますが、医療保険には絶対に入っておくべきですか?
A1:絶対に入らなければならないわけではありません。現在の預貯金残高が十分にある(例:100万円〜200万円以上など予期せぬ入院費を即座に支払える)場合は、医療保険に頼らず貯蓄でカバーする方が保険料の掛け捨てコストを抑えられます。逆に、手元にほとんど貯蓄がない場合は、若いうちの割安な掛け捨て医療保険が心強い味方になります。
Q2:独身のまま30代・40代を迎えた場合、どのようなタイミングで保険を見直すべきですか?
A2:大きなライフスタイルの変化(転職による給与・福利厚生の変動、フリーランスへの転身、実家の親の介護負担の発生、あるいはまとまった預貯金が貯まったタイミング)が最適な見直しの機会です。特に30代は医療リスクへの意識が高まる時期ですが、加入中の保険が現在の資産状況や生活環境にフィットしているか、年に一度は証券を確認することをおすすめします。
Q3:独身者が葬儀代のために死亡保険に入るのは合理的ですか?
A3:親族に金銭的な負担を一切かけたくないという明確な意図がある場合、葬儀代(約100万〜200万円)をカバーする少額の終身保険や定期保険の活用は一定の合理性があります。ただし、その目的であれば、民間の保険料に含まれる諸経費や利益分を考慮すると、地道に預貯金として積み立てていく方がトータルのコストパフォーマンスが高くなるケースも少なくありません。
独身における生命保険の必要性は、個人のライフスタイルや預貯金の蓄え、そして将来の働き方によって全く異なる答えになります。「まわりが加入しているから」「勧められたから」という理由で安易に契約するのではなく、自身の懐状況と公的保障の仕組みを正しく把握することが何よりも大切です。
過剰な保障を削ぎ落とし、本当に必要なリスクに対して最小限のコストで備えること。それこそが、変化の激しい時代をしなやかに生き抜くための、最も賢明なマネー戦略といえるでしょう。