2026年現在、自動車を所有するドライバーの間で大きな関心を集めているのが「走行距離税」の議論です。自動車の脱炭素化や電気自動車(EV)の急速な普及に伴い、従来のガソリン税や自動車税といった財源のあり方が大きな転換期を迎えています。「走行距離税はいつから導入されるのか」「ガソリン税はどうなるのか」といった疑問や不安を持つ人は少なくありません。
本記事では、走行距離税の基本的な仕組みや導入が検討される背景、EV普及に伴う自動車税制の見直しの最新動向、そして議論の現実味について徹底的に解説します。
走行距離税とは何か?制度の基本的な仕組みと導入の背景
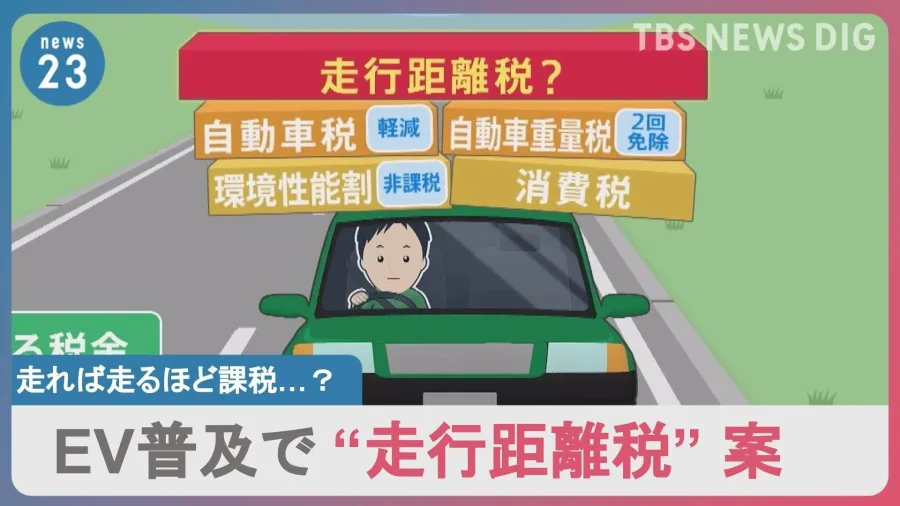
走行距離税とは、自動車が走行した物理的な距離に応じて税金を課すという新しい税制の構想です。日本では、道路の維持・修繕費用などの財源として、主にガソリンに課される「ガソリン税(揮発油税等)」が大きな役割を果たしてきました。
しかし、近年は環境配慮型の電気自動車(EV)やプラグインハイブリッド車(PHEV)の普及が進んでいます。ガソリンを使用しない、あるいはガソリンの消費量が極めて少ないこれらの次世代車は、従来のガソリン税をほとんど負担しない構造になっています。このままEV化がさらに進めば、道路を維持するための財源が大幅に不足するという「財源の穴」が生じるため、その代替案として走行距離税の検討が浮上しました。
EV普及に伴う自動車税制の抜本的見直しと議論の動向
自動車税制の改革において中心的な課題となっているのが、ガソリン車とEVの税負担の公平性です。ガソリン車は排気量や燃費に応じた自動車税やガソリン税を支払っていますが、EVはこれらの負担が軽減、あるいは免除されているケースが多くあります。
関係省庁や有識者会議におけるこれまでの議論では、車を所有していることへの課税(保有課税)から、実際に道路を利用した度合いに応じた課税(利用課税)へシフトすべきだという意見が根強くあります。特に欧米の一部地域や海外の先進国においても、ロードプライシングや走行距離に応じた課税の実験・導入が進められており、日本国内においてもその動向が注目されています。
走行距離税のメリット・デメリットと現実味
新しい税制の導入には、期待されるメリットと同時に、社会的な反発や制度設計上の大きな課題が存在します。ここで、走行距離税が持つメリットとデメリットを整理します。
| 項目 | 主な内容 | 備考・課題 |
|---|---|---|
| メリット |
|
次世代車の普及に対応した持続可能な仕組み。 |
| デメリット |
|
都市部と地方部での不公平感が指摘される。 |
| 実現へのハードル |
|
技術的・政治的なハードルが高く、直近での即座の導入は慎重視されている。 |
特に地方に住むドライバーにとって、日常の移動で車に頼らざるを得ない現状があるため、走行距離に単純に課税されると生活費を圧迫するという反対意見が強く根付いています。また、車載器などを通じて走行ルートや距離が常時監視されることに対するプライバシーへの懸念も、システム導入を難しくしている要因です。
走行距離税は「いつから」導入される?最新の検討状況
「走行距離税はいつから始まるのか」という疑問に対し、2026年現在の正確な状況として、具体的な導入時期や法制化のスケジュールは確定していないというのが実情です。
政府や税制調査会などの議論では、中長期的な課題として研究・検討が続けられているものの、国民的な合意形成には至っていません。既存のガソリン税や自動車税制の枠組みが急激に変更されるわけではなく、まずはEVの普及スピードや税収の減少傾向を慎重に見極める段階にあります。したがって、明日から急に走行距離税が課されるといった事態は現実的ではありません。
【走行距離税】に関するよくある質問(FAQ)
Q1:走行距離税が導入されると、今のガソリン税はどうなりますか?
A1:仮に走行距離税が導入される場合、既存のガソリン税や自動車税がそのまま維持されると「二重課税」になるという批判が強いため、既存税制の軽減や一本化を含めた抜本的な見直しが議論の前提となっています。
Q2:EVに乗っている人は、現在はどのような税金を払っていますか?
A2:EVはガソリン税がかからない一方で、自動車税(種別割)の減免措置(グリーン化特例など)が適用されるケースがありますが、重量に応じた自動車重量税などは発生します。
Q3:走行距離をどのように測定・管理するのですか?
A3:車検時のオドメーター(走行距離計)の数値確認や、GPSや通信機能を備えた車載器による自動送信などが検討されていますが、プライバシーやコストの面から決定打には至っていません。
走行距離税は、EV普及による税収減や道路インフラの維持という喫緊の課題に対する一つの解決策として議論されてきました。しかし、地方ドライバーの負担増やプライバシーの懸念、既存税制との整合性など、クリアすべきハードルは数多く存在します。
2026年現在、制度の即時導入が決まっているわけではありません。今後の税制改正大綱や政府の公式発表に注意を払い、次世代のモビリティ社会に向けた議論の行方を冷静に見守っていくことが大切です。